電子帳簿保存法の完全義務化|違反した場合の罰則は?
2024年1月より、電子取引データの保存が原則として義務化されました。
メールやクラウドサービスで取引データのやり取りをしている場合、保存方法が間違っているとペナルティの対象になるおそれがあるので注意が必要です。
ここでは、電子帳簿保存法の概要をお伝えしたうえで、違反した場合の罰則を解説します。
電子帳簿保存法とは
電子帳簿保存法とは、帳簿や領収書、請求書など税法で保存が必要な書類を電子データで保存する際のルールを定めた法律です。
電子帳簿保存法による保存方法は、次の3つに区分されます。
区分 | 概要 | 電子保存の必要性 |
|---|---|---|
電子帳簿等保存 | 電子で作成した書類を電子データで保存する方法 | 任意 |
スキャナ保存 | 紙で受領・作成した書類を電子保存する方法 | 任意 |
電子取引データ保存 | 電子で授受した取引データを保存する方法 | 義務 |
3つの区分のうち、電子取引データ保存は2024年1月より義務化されています。
そのため、メールやクラウドサービスなどを通じて電子的に送付・受領した取引データは、一定の要件を満たしたうえで電子データのまま保存する必要があります。
電子帳簿保存法に違反した場合の罰則
電子帳簿保存法への対応が適切でないと、ペナルティにつながるおそれがあります。
ここでは、おもな罰則を2つ解説します。
重加算税の加重
次のようなケースに該当する場合、重加算税の加重対象になることがあります。
- 電子データを削除・改ざんして売上を除外した
- 電子データを削除・改ざんして経費を水増しした
- 架空取引を電子データに記録した
- 保存した電子データの内容と実際の取引内容が一致していない など
電子データの隠ぺいまたは仮装の記録によって不正が発覚すると、通常の重加算税に10%が上乗せされることがあります。
青色申告の承認取消し
電子取引データを保存要件に従って保存していない場合、青色申告の承認取消しの対象になることがあります。
ただし、電子データを紙だけで保存していたり、所定の要件を満たしていなかったりしても、直ちに青色申告の承認が取り消されるとは限りません。
違反の程度や改善状況を踏まえて判断されるため、不備がある場合は早めに保存方法の見直しが必要です。
まとめ
電子帳簿保存法の概要をお伝えしたうえで、違反した場合の罰則を解説しました。
電子取引データは、原則そのまま保存する必要があり、保存要件を満たしていない場合は、その内容に応じて税務上のペナルティを科せられることがあります。
電子データをはじめとする税務への疑問や、経理代行のご希望がございましたら、税理士法人asitaoまでお気軽にお問い合わせください。
Basic knowledge
当事務所が提供する基礎知識
-
法人税の申告期限はい...
会社などの法人は、会社法や法人税法などで、規模や利益の有無に関わらず、必ず法人税の申告を行う必要があります。今回は、法人税の申告期限や、過ぎてしまったときの対処法について考えてい期待と思います。法人税の申告期限は?法人税 […]

-
年末調整関係(住民税...
従業員を雇用している、などの場合には年末調整を事業主で行うことが義務になっています。そのため、年末調整で従業員の加入している生命保険の情報やiDeCoの情報、基礎控除の情報、扶養情報などを入手して最終的な源泉所得税の計算 […]

-
経理業務のアウトソー...
経理業務のアウトソーシングは、自社の経理業務を専門業者に委託することを指します。この手法は、企業が自社のリソースをより戦略的な業務に集中させるための有効な選択肢として注目されています。今回は、経理業務のアウトソーシングに […]

-
経営革新等支援機関の...
経営革新等支援機関の支援を受けるまでの流れは、①相談する経営革新等支援機関を選ぶ②経営革新等支援機関に相談する③経営状況の分析、事業計画の作成や実行のサポートを受ける④事業計画を実現させる⑤計画実現後の監査や改善案の提案 […]

-
【2025年新設】新...
新事業進出補助金は、2025年4月に創設された新たな中小企業支援施策です。とはいえ、「どんな企業が対象?」「注意点はあるの?」と疑問を持つ方もいらっしゃると思います。本記事では、新事業進出補助金の概要や特徴、申請時の注意 […]

-
中小企業省力化投資補...
人手不足の解消や業務効率化のためにデジタル化を検討する場合、中小企業省力化投資補助金を活用できる可能性があります。ただし、申請するには対象事業者や対象要件が細かく定められているため、条件を満たしているかの確認が必要です。 […]

Keyword
よく検索されるキーワード
Staff
資格者紹介
-
- 代表税理士
- 井上 徳之(いのうえ のりゆき)
-
- 所属団体
- 四国税理士会(登録番号 114663)
-
- 経歴
-
2009年9月 税理士登録、開業
2013年4月 四国税理士会松山支部 理事就任
2013年10月 第40回日税連公開討論会 研究委員就任
Office Overview
事務所概要
| 法人名 | 税理士法人asitao |
|---|---|
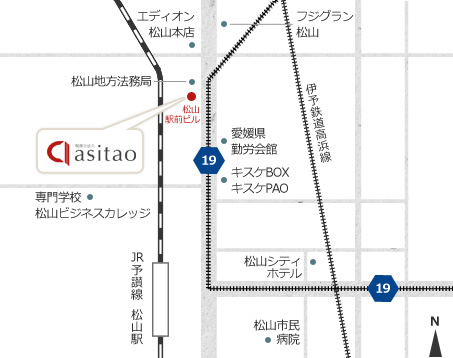
| 所在地 | 〒790-0066 愛媛県松山市宮田町186-4 松山駅前ビル2階 |
| TEL/FAX | TEL:089-948-8294 / FAX:089-948-8296 |
| 設立年月日 | 平成26年9月1日 |
| 代表者 | 近藤 壮 / 井上 徳之 / 安部 真 / 十河 篤史 |
| 受付時間 | 平日9:00~18:00 ※予約で休日・時間外対応可 |
| URL | http://asitao.or.jp |